
Trump vor den Midterms 2026: Wirtschaft, Zölle und Märkte
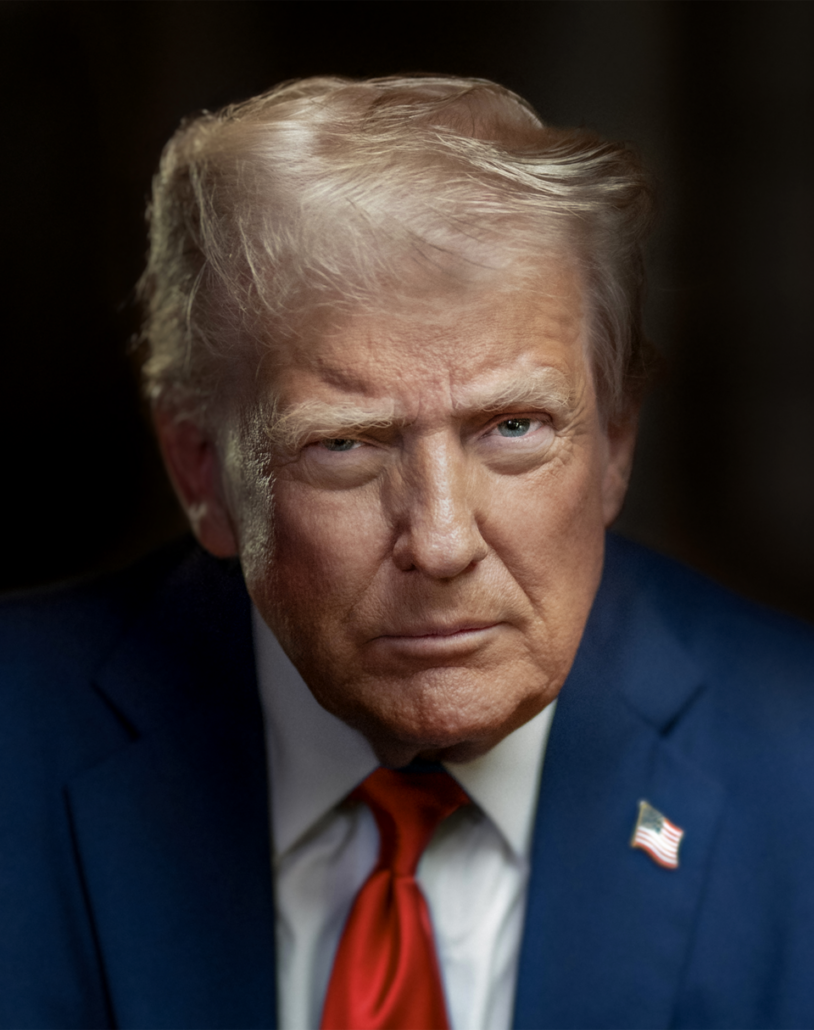
Von Markus van de Weyer · Gründer und Geschäftsführer der alpha beta asset management GmbH
Redaktionsschluss: Sonntag, 1. November 2026, 17:00 Uhr mitteleuropäischer Zeit (MEZ). Eine Analyse vor den US-Zwischenwahlen vom 3. November 2026.
Die Kernfrage: Was hat Donald Trump in seiner zweiten Amtszeit tatsächlich erreicht? Und welche Auswirkungen haben seine Entscheidungen auf die amerikanische Konjunktur, Inflation, Staatsfinanzen, internationale Politik und die Kapitalmärkte?
Das Wichtigste auf einen Blick
- Wirtschaft: Die US-Konjunktur wächst weiter; Technologie und KI treiben Investitionen.
- Inflation: Hohe Lebenshaltungs- und Energiekosten belasten viele Haushalte.
- Zölle: Auch amerikanische Unternehmen und Verbraucher tragen erhebliche Kosten.
- Staatsfinanzen: Verschuldung und Zinsausgaben bleiben langfristige Risiken.
- Kapitalmärkte: Entscheidend sind die Folgen der Zwischenwahlen für Wachstum, Gewinne, Zinsen und Risikoprämien.
Amerika ist größer als Donald Trump
Es gibt Politiker, deren Entscheidungen die Kapitalmärkte bewegen. Und es gibt Donald Trump. Bei ihm genügt gelegentlich eine Zollankündigung, eine Pressekonferenz oder ein kurzer Beitrag in den sozialen Medien, um Währungen, Aktienkurse und internationale Handelsbeziehungen in Bewegung zu versetzen. Manchmal entsteht der Eindruck, die Weltwirtschaft sei Teil einer amerikanischen Realityshow geworden, in der niemand das Drehbuch kennt – möglicherweise nicht einmal der Hauptdarsteller.
So amüsant manche Auftritte erscheinen mögen: Die politischen und wirtschaftlichen Konsequenzen sind alles andere als komisch. Seit dem 20. Januar 2025 erleben wir eine Präsidentschaft, die Handelsregeln verändert, traditionelle Bündnisse auf die Probe stellt und die Diskussion über die Rolle unabhängiger Institutionen befeuert. Gleichzeitig beweist die amerikanische Wirtschaft bemerkenswerte Widerstandsfähigkeit. Unternehmen investieren, der Technologiesektor expandiert, und die USA bleiben Heimat einiger der innovativsten Unternehmen der Welt.
Wie passt das zusammen? Mit genau diesen Fragen beschäftigen wir uns bei alpha beta asset management seit Trumps Wiederwahl im November 2024 intensiv. Unsere damaligen Analysen sind auf unserer Webseite nachzulesen. Eine ausführliche Bilanz unmittelbar vor den Zwischenwahlen bietet deshalb die Gelegenheit, die ursprünglichen Erwartungen mit den tatsächlichen Entwicklungen zu vergleichen – einschließlich jener Befürchtungen, die sich nicht erfüllt haben.
Meine persönliche Haltung zu Donald Trump ist kritisch. Seine wechselhafte Kommunikation, sein Umgang mit Partnern und seine Neigung, komplexe wirtschaftliche Zusammenhänge auf einfache politische Botschaften zu verkürzen, überzeugen mich nicht. Das entbindet aber nicht von der Pflicht, konkrete Erfolge und wirtschaftliche Stärken der USA anzuerkennen.
Die Welt wird an Donald Trump nicht untergehen. Seine reguläre zweite Amtszeit endet am 20. Januar 2029. Was danach bleiben wird, sind die amerikanische Innovationskraft, die enormen Möglichkeiten ihres Kapitalmarktes, aber auch die Folgen von Zollpolitik, Verschuldung und geopolitischer Neuordnung.
1. Die Erwartungen nach dem Wahlsieg 2024
Unmittelbar nach Trumps Wiederwahl hofften Anleger auf niedrigere Steuern, Deregulierung und neue Wachstumsimpulse. Aktien und digitale Vermögenswerte reagierten zunächst vielfach positiv. Der Anleihemarkt war skeptischer: Steigende Renditen amerikanischer Staatsanleihen verdeutlichten, dass Steuersenkungen und Defizite auch Inflations- und Finanzierungssorgen auslösen können.
Mein Geschäftsführer-Kollege Carsten Vennemann machte auf diese Spannung bereits am 13. November 2024 in seinem Hump of the Week zu den Chancen und Risiken nach Trumps Wiederwahl aufmerksam. Das zeigt: Erwartungen an Unternehmensgewinne und Erwartungen an Staatsfinanzen können gleichzeitig in unterschiedliche Richtungen weisen.
Trumps Versprechen umfassten niedrigere Preise, mehr Industriearbeitsplätze, stärkere Grenzkontrollen, geringere Steuern und Regulierungen, eine härtere Handelspolitik und eine Neuausrichtung internationaler Beziehungen. Mehrere Ziele sind wirtschaftlich schwer miteinander vereinbar. Importzölle können einzelne Branchen schützen, aber Vorprodukte verteuern. Weniger Zuwanderung kann die Grenzzahlen senken, aber zugleich das Arbeitskräfteangebot reduzieren. Steuersenkungen können Investitionen fördern und gleichzeitig die Finanzierungslücke des Staates vergrößern.
Wer die bisherige Präsidentschaft allein danach beurteilt, wie viele Ankündigungen formell umgesetzt wurden, greift zu kurz. Entscheidend ist, welche Folgen sie für Produktion, reale Einkommen, Wettbewerbsfähigkeit und langfristige Stabilität hatten.
2. Eine widerstandsfähige US-Wirtschaft – kein Einbruch, aber offene Fragen
Die Vereinigten Staaten stecken nicht in einer generellen Wirtschaftskrise. Nach den revidierten BEA-Daten wuchs das reale Bruttoinlandsprodukt 2024 um 3,0 Prozent und 2025 um 2,3 Prozent. Trump übernahm somit keine am Boden liegende Volkswirtschaft, sondern eine Wirtschaft mit erheblichen strukturellen Stärken.
| 2024 |
|
3 % |
|---|---|---|
| 2025 |
|
2,3 % |
Quelle und Methodik: BEA, revidierte Jahreswerte; reales Bruttoinlandsprodukt.
Auch im Jahr 2026 setzte sich die Expansion fort. Das BEA veröffentlichte Ende Oktober eine erste Schätzung von annualisiert 3,4 Prozent Wachstum im dritten Quartal, nach 2,2 Prozent im zweiten Quartal. Besonders die privaten Investitionen und Teile der Nachfrage zeigen weiterhin Stärke. Die realen inländischen Endverkäufe an private Käufer stiegen im dritten Quartal sogar um annualisierte 4,9 Prozent.
| 1. Quartal |
|
2,5 % |
|---|---|---|
| 2. Quartal |
|
2,2 % |
| 3. Quartal (erste Schätzung) |
|
3,4 % |
Quelle und Methodik: BEA, annualisierte Veränderungsraten gegenüber dem Vorquartal; die Angaben sind keine Jahreswachstumsraten.
Der Unterschied zwischen jährlichem BIP-Wachstum und annualisierten Quartalsraten ist wichtig. Eine auf zwölf Monate hochgerechnete Veränderung gegenüber dem Vorquartal ist nicht mit dem tatsächlich gemessenen Wachstum des gesamten Jahres gleichzusetzen. Dennoch widerlegen diese Zahlen das Bild einer derzeit zusammenbrechenden US-Konjunktur.
Die langfristigen amerikanischen Wettbewerbsvorteile
Künstliche Intelligenz, Halbleiter, Software, Cloud-Infrastruktur und Rechenzentren treiben Investitionen an. Die Kombination aus Forschungseinrichtungen, innovationsfreudigen Unternehmen und ausgereiften Kapitalmärkten ist ein enormer Wettbewerbsvorteil. Viele dieser Entwicklungen haben ihren Ursprung weit vor Januar 2025. Die Stärke der amerikanischen Wirtschaft darf deshalb nicht pauschal einer einzigen Regierung zugeschrieben werden.
Gleichzeitig kann ein Investitionsboom Übertreibungen erzeugen. Nicht jede neue Rechenzentrumsinvestition wird hohe Renditen liefern. Für die Kapitalmärkte kommt es darauf an, langfristige Produktivitätsfortschritte von kurzfristig überzogenen Gewinnannahmen zu unterscheiden.
3. Inflation und Kaufkraft: Die wirtschaftliche Diskrepanz
Die Frage, weshalb die US-Wirtschaft wächst und dennoch viele Amerikaner unzufrieden sind, führt direkt zu den Verbraucherpreisen. Im Dezember 2024 lag die CPI-Inflation bei 2,9 Prozent, Ende 2025 bei 2,7 Prozent. Im September 2026 erreichte sie 3,7 Prozent. Die Kernrate ohne Lebensmittel und Energie lag zuletzt bei 2,6 Prozent. Das Inflationsziel der Federal Reserve bezieht sich allerdings auf den PCE-Preisindex, nicht auf den CPI.
| Dezember 2024 |
|
2,9 % |
|---|---|---|
| Dezember 2025 |
|
2,7 % |
| September 2026 |
|
3,7 % |
Quelle und Methodik: BLS, CPI-Gesamtindex, Veränderung zum jeweiligen Vorjahresmonat. Ausgewählte Stichtage, keine komplette Monatsreihe.
Der Krieg im Nahen Osten und die Belastung des Ölmarktes haben die jüngste Preisentwicklung erheblich beeinflusst. Die Energiekomponente des CPI stieg gegenüber September 2025 um 20,4 Prozent, Benzin sogar um 34,2 Prozent. Daraus folgt nicht, dass sämtliche Inflation auf Energie zurückginge. Es erklärt aber, weshalb die Lebenshaltungskosten zuletzt wieder stärker in den Vordergrund rückten.
| Benzin |
|
34,2 % |
|---|---|---|
| Energie gesamt |
|
20,4 % |
| CPI gesamt |
|
3,7 % |
| Lebensmittel |
|
2,5 % |
Quelle und Methodik: BLS, Veränderung gegenüber September 2025. Die Kategorien überlappen, die Werte sind nicht addierbar.
Inflationsrate und Preisniveau sind nicht dasselbe
Eine sinkende Inflationsrate bedeutet nur, dass die Preise langsamer steigen. Sie bedeutet nicht, dass sich das zuvor erhöhte Preisniveau wieder zurückbildet. Ein Produkt, das zunächst zehn Prozent teurer geworden ist und im folgenden Jahr weitere drei Prozent kostet, bleibt für Verbraucher merklich teurer. Diese einfache Unterscheidung hat erhebliche politische Bedeutung. Verbraucher vergleichen ihre heutigen Rechnungen nicht nur mit den Preisen des Vormonats, sondern mit jenen vor mehreren Jahren.
Der private Konsum: nominal ein Plus, real kaum Veränderung
Im September 2026 stiegen die nominalen privaten Konsumausgaben gegenüber August um 0,5 Prozent. Preisbereinigt stagnierte der Konsum beinahe. Die Haushalte gaben mehr Geld aus, konnten dafür aber in der Summe kaum mehr Güter und Dienstleistungen erwerben.
| Nominal September 2026 |
|
0,5 % |
|---|---|---|
| Real September 2026 |
|
0 % |
Quelle und Methodik: BEA, private Konsumausgaben: Monatsveränderungen gegenüber August, real auf 0,0 % gerundet.
Die realen durchschnittlichen Stundenverdienste lagen im September 2026 um 0,7 Prozent unter dem Vorjahresmonat. Der Zeitraum ist hierbei entscheidend: Dieser Wert beschreibt die Entwicklung von September 2025 zu September 2026, nicht zwingend die gesamte Veränderung seit Trumps Amtsantritt. Auch bei der Beurteilung politischer Verantwortlichkeit muss zwischen kurzfristigen Preisschocks und längerfristigen Entwicklungen unterschieden werden.
Das Verbrauchervertrauen der University of Michigan lag im Oktober 2026 nur bei 48,0 Punkten. Das ist bemerkenswert schwach, obwohl die gesamtwirtschaftliche Produktion weiter expandiert. Die Wahrnehmung vieler Haushalte hat damit eine andere Qualität als die BIP-Statistik. Der Verbraucher an der Zapfsäule interessiert sich schließlich weniger für annualisierte Quartalsraten als für die Zahl auf seiner Tankrechnung.
4. Arbeitsmarkt und Industrie: Stabilität ohne den versprochenen großen Boom
Mit einer Arbeitslosenquote von 4,2 Prozent im September 2026 bleibt der amerikanische Arbeitsmarkt in historischer Betrachtung relativ stabil. Allerdings hat sich der Beschäftigungsaufbau verlangsamt. FactCheck.org errechnete auf Grundlage der BLS-Daten in Trumps ersten 20 Amtsmonaten netto etwa 776.000 zusätzliche Stellen außerhalb der Landwirtschaft; während der letzten 20 Monate der Vorgängerregierung waren es ungefähr 2,6 Millionen.
| Biden: letzte 20 Monate |
|
2,61 Mio. |
|---|---|---|
| Trump: erste 20 Monate |
|
0,776 Mio. |
Quelle und Methodik: BLS-Auswertung durch FactCheck.org, Oktober 2026. Periodenvergleich, keine isolierte kausale Wirkungsanalyse.
Dieser Vergleich darf nicht als präzise kausale Wirkung der beiden Präsidenten missverstanden werden. Geldpolitik, Konjunkturzyklen, Einwanderung und Demografie spielen eine große Rolle. Hinzu kommt, dass Trump den Personalbestand des Bundes bewusst reduzierte. Beim Bund gingen nach dieser Auswertung seit seinem Amtsantritt mehrere Hunderttausend Arbeitsplätze verloren.
Auch der angekündigte industrielle Beschäftigungsboom ist bislang nicht in entsprechendem Umfang sichtbar. Die Verlagerung einer Fertigung ist kein Verwaltungsakt. Sie benötigt Infrastruktur, Kapital, Fachkräfte, Lieferanten und verlässliche langfristige Bedingungen. Zudem können hochautomatisierte Fabriken ihre Produktion steigern, ohne proportional viele neue Stellen zu schaffen. Eine bloße Fabrikankündigung ist deshalb noch kein Beweis einer erfolgreichen Industriepolitik.
5. Amerikas Staatsfinanzen: Das Problem hinter den großen Schlagzeilen
Das amerikanische Schuldenproblem ist keine Erfindung der Trump-Regierung. Über Jahrzehnte haben Regierungen beider Parteien strukturelle Ausgaben und Finanzierungsdefizite aufgebaut. Trump hat diese Ausgangslage übernommen. Eine nachhaltige Trendwende ist bislang jedoch nicht erkennbar.
Im Fiskaljahr 2026 erreichten die Bundeseinnahmen rund 5,4 Billionen US-Dollar, während sich die Ausgaben auf ungefähr 7,4 Billionen Dollar beliefen. Das Defizit lag bei rund 1,99 Billionen Dollar, nach 1,78 Billionen im Fiskaljahr 2025. Solche Größenordnungen bei weiterhin positivem Wirtschaftswachstum verdeutlichen, dass die Finanzierungslücke kein reines Rezessionsphänomen ist.
| Einnahmen |
|
5,4 Bio. USD |
|---|---|---|
| Ausgaben |
|
7,4 Bio. USD |
| Defizit |
|
1,99 Bio. USD |
Quelle und Methodik: US-Finanzministerium, gerundet. Das Defizit ist die Differenz und kein zusätzlicher Ausgabenposten.
Was bedeutet „Debt Held by the Public“?
Die amerikanische Bruttobundesschuld lag Ende Oktober 2026 bei etwa 40,6 Billionen Dollar. Davon entfielen rund 32,7 Billionen Dollar auf Schulden gegenüber Gläubigern außerhalb der US-Bundesverwaltung. Hierzu zählen amerikanische und ausländische Investoren, Banken, Versicherungen, Fonds, ausländische Währungsbehörden und auch die Federal Reserve. Die übrigen ungefähr 7,9 Billionen Dollar bestehen aus Forderungen staatlicher Einrichtungen innerhalb des Bundes, insbesondere bestimmter staatlicher Treuhand- und Sozialversicherungsfonds.
Die englische Bezeichnung Debt Held by the Public wird gelegentlich wörtlich mit „öffentlich gehaltenen Schulden“ übersetzt. Das ist im Deutschen missverständlich: Es geht nicht nur um Privatanleger oder „die Öffentlichkeit“, sondern um Schulden gegenüber Gläubigern außerhalb der Bundesverwaltung. Die Unterscheidung ist wichtig, weil das Congressional Budget Office seine langfristigen Tragfähigkeitsanalysen häufig auf diese Kategorie stützt.
| Gläubiger außerhalb der Bundesverwaltung |
|
32,71 Bio. USD |
|---|---|---|
| Forderungen innerhalb des Bundes |
|
7,88 Bio. USD |
Quelle und Methodik: US-Finanzministerium, Ende Oktober 2026; zusammen rund 40,6 Billionen USD.
Das CBO erwartet in seiner Projektion vom Februar 2026 einen möglichen Anstieg dieser Schulden von rund 101 Prozent der Wirtschaftsleistung im Jahr 2026 auf etwa 120 Prozent im Jahr 2036. Dies sind Modellwerte unter bestimmten Annahmen, keine unausweichlichen Ergebnisse. Sie zeigen dennoch die langfristige Herausforderung.
Die USA besitzen außergewöhnliche Vorteile: Der Dollar ist eine zentrale Reservewährung, der Markt für US-Staatsanleihen ist weltweit bedeutsam, und die amerikanische Steuerbasis ist groß. Diese Vorteile schaffen beträchtlichen Finanzierungsspielraum. Sie machen hohe Defizite aber nicht kostenlos. Steigende Zinsausgaben und hoher Refinanzierungsbedarf können die erforderlichen Anleiherenditen beeinflussen – und damit mittelbar auch die Bewertungen von Aktien, Immobilien und Unternehmen.
6. Der „Liberation Day“: Als der Welthandel zur politischen Kulisse wurde
Der 2. April 2025 gehört zu den prägenden Tagen der bisherigen Präsidentschaft. Im Rosengarten des Weißen Hauses stellte Trump auf einer großen Tafel angeblich reziproke Zölle für zahlreiche Handelspartner vor. Die politische Botschaft war klar: Andere Länder hätten Amerika benachteiligt, nun müsse Amerika zurückschlagen. Die zugrunde liegende ökonomische Rechnung war hingegen problematisch.
Bereits am folgenden Tag untersuchte ich in „Präsident Trump und seine Zölle – steht der Welthandel vor dem Abgrund?“ die Berechnungsmethode und ihre Konsequenzen, unter anderem am Beispiel Vietnams. Das war keine nachträgliche Bewertung: Die Analyse erschien unmittelbar nach der Ankündigung.

Die von Trump präsentierten Sätze bildeten vielfach nicht die tatsächlich erhobenen Zölle anderer Staaten ab. Stattdessen orientierte sich die Methodik wesentlich am bilateralen US-Handelsdefizit in Relation zum Importwert. Ein Handelsdefizit ist aber kein Zollsatz. Wenn ein Land Waren im Wert von 100 Milliarden Dollar in die USA exportiert und für 50 Milliarden Dollar aus den USA importiert, entsteht ein US-Handelsdefizit von 50 Milliarden. Daraus folgt kein ausländischer Zoll von 50 Prozent.
Handelsbilanzsalden entstehen aus Spar- und Investitionsentscheidungen, Produktionskosten, Lieferketten, Wechselkursen, Konsumpräferenzen und vielen anderen Faktoren. Vietnam ist ein Beispiel für eine hochgradig in globale Lieferketten eingebundene Volkswirtschaft. Die damals angekündigten Zölle von zunächst 46 Prozent hätten nicht nur dort ansässige Produzenten, sondern auch amerikanische Importeure und Verbraucher treffen können.
Am 6. April 2025 griff ich die Marktreaktionen und Gefahren im Folgebeitrag „3, 2, 1 – sprengt Trump die Aktienmärkte und den Welthandel?“ auf. Beide Texte dokumentieren, wie intensiv wir uns schon damals mit den Mechanismen der Zollpolitik beschäftigten.
Wer trägt tatsächlich die Kosten?
Ein Zoll wird rechtlich zunächst vom Importeur an den US-Staat abgeführt. Die wirtschaftliche Last kann bei ausländischen Anbietern, importierenden Unternehmen oder Konsumenten landen. Ihr Anteil hängt von Wettbewerb und Preiselastizitäten ab. Die Federal Reserve Bank of New York untersuchte die Belastung der US-Zölle von 2025 und kam zu dem Ergebnis, dass nahezu 90 Prozent der betrachteten wirtschaftlichen Zollkosten bei amerikanischen Unternehmen und Verbrauchern anfielen.
| Amerikanische Unternehmen und Verbraucher: ca. |
|
90 % |
|---|---|---|
| Übrige wirtschaftliche Belastung: ca. |
|
10 % |
Quelle und Methodik: Federal Reserve Bank of New York: „nahezu 90 %“ der untersuchten Zollbelastung entfallen auf US-Akteure. Schematische Darstellung, keine exakte 90,0/10,0-Messung.
Eine solche Studie lässt sich nicht auf jedes Produkt und jede künftige Maßnahme übertragen. Zölle können unter bestimmten Bedingungen sicherheits- oder industriepolitisch begründet sein. Sie bleiben aber kein kostenloser Geldtransfer aus dem Ausland. Oder weniger akademisch formuliert: Eine Steuer auf Importe wird nicht dadurch zum Geschenk eines fremden Landes, dass man sie auf einer großen Tafel ankündigt.
7. Die Zollpolitik nach April 2025: Kurswechsel, Gerichtsurteil und wirtschaftliche Kosten
Die Zollpolitik blieb nicht statisch. Fristen wurden verschoben, Sätze verändert, Ausnahmen geschaffen und neue Verhandlungen geführt. Diese Unsicherheit erschwert langfristige Planungen. Unternehmen investieren nicht allein auf Grundlage einer politischen Ankündigung; sie benötigen rechtlich und wirtschaftlich belastbare Rahmenbedingungen.
Carsten Vennemann griff die wechselnden Maßnahmen in seinem Hump of the Week „Trump, Zölle – und kein Ende?“ vom Juli 2025 auf. Interessant war später die zunehmende Gelassenheit mancher Marktreaktionen. Investoren hatten gelernt, Ankündigungen und tatsächliche Rechtssetzung zu unterscheiden. Daraus folgt allerdings nicht, dass verzögerte Kosten für Lieferketten und Preise verschwinden.
Am 20. Februar 2026 entschied der Supreme Court, dass das Notstandsgesetz IEEPA keine allgemeine Grundlage für einen wesentlichen Teil der verhängten Zölle bot. Die Regierung suchte daraufhin nach alternativen Rechtsgrundlagen. Carsten kommentierte das im Beitrag „Trumps Zölle: Ein Rohrkrepierer?“. Die Entscheidung zeigt, dass auch eine mächtige Exekutive innerhalb eines institutionellen Rahmens handelt.
Der IWF betrachtet breite Zollmaßnahmen aus ökonomischer Perspektive als negativen Angebotsschock, der das Preisniveau erhöhen und die reale Wirtschaftsleistung belasten kann. Zugleich können solche Zölle Staatseinnahmen erzeugen und Handelsströme verschieben. Das US-Handelsdefizit lag im August 2026 bei 105,6 Milliarden Dollar, während der kumulierte Wert der ersten acht Monate unter dem Vorjahreszeitraum lag. Solche Veränderungen können durch Vorzieheffekte, Lagerzyklen und die Nachfrage beeinflusst sein. Ein geringeres Handelsdefizit allein ist noch kein Beweis höheren Wohlstands.
8. Steuern und Regulierung: Wachstumsimpulse mit Nebenwirkungen
Die im Juli 2025 beschlossenen Steuer- und Ausgabenmaßnahmen gehören zu den zentralen innenpolitischen Ergebnissen der Präsidentschaft. Steuerliche Entlastungen können private Investitionen begünstigen und kurzfristig Wachstum stützen. Der IWF schätzte im Februar 2026, dass diese Maßnahmen das Niveau der amerikanischen Wirtschaftsleistung in den Jahren 2026 und 2027 um rund 0,75 Prozent gegenüber einer Vergleichsentwicklung erhöhen könnten.
Gleichzeitig verschärfen nicht ausreichend gegenfinanzierte Entlastungen die Haushaltsprobleme. Man muss positive Investitionsanreize und negative Defiziteffekte gleichzeitig sehen. Ebenso sollte Regulierung nicht nach der bloßen Zahl gestrichener Vorschriften bewertet werden: Weniger unnötige Bürokratie kann Wachstum unterstützen, während Finanzmarktstabilität, Wettbewerb und Verbraucherschutz wichtige gesellschaftliche und wirtschaftliche Funktionen erfüllen.
9. Digitale Vermögenswerte: Ein wichtiger gesetzgeberischer Schritt
Als Vermögensverwalter, der sich intensiv mit digitalen Vermögenswerten beschäftigt, möchte ich einen Bereich ausdrücklich erwähnen, in dem unter Trump neue regulatorische Grundlagen geschaffen wurden. Mit dem am 18. Juli 2025 unterzeichneten GENIUS Act entstand ein bundesrechtlicher Rahmen für Zahlungs-Stablecoins.
Anforderungen an Reserven, Transparenz und Emittenten können institutionellen Marktteilnehmern mehr Rechtssicherheit bieten. Die praktische Aufsicht und zahlreiche andere Fragen des Kryptomarktes bleiben relevant. Dennoch ist dies eine konkrete Entwicklung, die in eine faire Bilanz gehört. Wer die Zollpolitik kritisiert, muss deshalb nicht sämtliche anderen Entscheidungen der Regierung pauschal ablehnen.
10. Einwanderung: Erhebliche Veränderungen mit wirtschaftlichen Zielkonflikten
Die Grenzsicherung ist ein Feld, in dem ein zentrales Wahlversprechen in erheblichem Umfang umgesetzt wurde. FactCheck.org beziffert den Rückgang der Aufgriffe an der Grenze zu Mexiko über die betrachteten Vergleichszeiträume auf rund 91 Prozent. Das Migration Policy Institute ermittelte in den ersten 18 Monaten der zweiten Trump-Amtszeit ungefähr 980.000 Abschiebungen einschließlich bestimmter Rückführungen.
Die Kategorien sind zu unterscheiden: Zahlreiche Fälle betreffen Menschen, die unmittelbar an der Grenze aufgegriffen wurden. Sie sind nicht mit Abschiebungen langjährig im Land lebender Personen gleichzusetzen. Befürworter betonen Grenzkontrolle und Rechtsdurchsetzung; Kritiker verweisen auf humanitäre und rechtsstaatliche Folgen.
Wirtschaftlich kann geringere Einwanderung das Angebot an Arbeitskräften verringern, insbesondere in arbeitsintensiven Branchen. Damit entsteht ein Spannungsverhältnis zu dem Ziel, gleichzeitig mehr industrielle Produktion in den USA aufzubauen. Die Wirkungen unterscheiden sich nach Qualifikation, Branche und Region; sie verdienen eine sachliche Betrachtung jenseits politischer Schlagworte.
11. Geopolitik: Der Anspruch des Friedenspräsidenten und die Realität
Trump hatte im Wahlkampf weitreichende Erwartungen an seine Fähigkeit geweckt, internationale Konflikte rasch zu beenden. In der Ukraine bleibt eine tragfähige Friedensordnung schwierig. Gleichzeitig müssen Europas Regierungen die Belastbarkeit internationaler Sicherheitszusagen, die Finanzierung von Verteidigung und ihre strategische Eigenständigkeit neu bewerten.
Die Eskalation zwischen den USA, Israel und Iran seit Ende Februar 2026 verstärkte die geopolitischen Spannungen. Angriffe auf Energieinfrastruktur und Störungen wichtiger Handelswege beeinträchtigten den Ölmarkt. Nach Angaben der EIA betrug der durchschnittliche Brent-Ölpreis im September ungefähr 114 Dollar je Barrel. Hohe Ölpreise wirken unmittelbar auf Verbraucherpreise, Transportkosten und die Geldpolitik.
Zum Redaktionsschluss laufen weitere diplomatische Bemühungen, einschließlich Vermittlungsgesprächen zur Situation an der Straße von Hormus. Eine dauerhafte Vereinbarung ist damit nicht gesichert. Gerade hier zeigt sich, dass militärische Überlegenheit nicht automatisch zu einer stabilen politischen Lösung führt und internationale Konflikte sich nicht nach Wahlkampfterminen richten.
12. China, Europa und die Neuordnung des Welthandels
Die Vereinigten Staaten und China konkurrieren um Technologien, Rohstoffe, Marktzugang und sicherheitsrelevante Lieferketten. Bestimmte strategische Abhängigkeiten zu reduzieren, kann nachvollziehbar sein. Eine umfassende Entflechtung der Weltwirtschaft hat jedoch hohe Kosten: Lieferanten müssen ersetzt, neue Anlagen errichtet und Fachkräfte gefunden werden. Dadurch steigen Unsicherheit und Kapitalbedarf.
Für Europa ist die Lage besonders relevant. Die exportorientierte deutsche Industrie ist in internationale Wertschöpfungsketten eingebunden. Maschinenbau, Autoindustrie und Chemie können durch neue Zölle oder regulatorische Änderungen belastet werden. Gleichzeitig entstehen Investitionschancen in Ländern, die Produktionsverlagerungen aufnehmen. Indien, Vietnam sowie verschiedene mittel- und osteuropäische Märkte können davon profitieren, tragen aber ihrerseits wirtschaftliche und politische Risiken.
Der wirtschaftliche Erfolg einer solchen Neuordnung lässt sich nicht allein daran erkennen, wie viel Produktion auf amerikanischem Boden stattfindet. Entscheidend sind Produktivität, Preise, Innovation und langfristige Wettbewerbsfähigkeit.
13. Die Federal Reserve: Der Wert geldpolitischer Unabhängigkeit
Die amerikanische Notenbank verfolgt ein gesetzlich verankertes Doppelmandat: Preisstabilität und möglichst hohe Beschäftigung. Ihre Glaubwürdigkeit ist besonders wichtig, wenn hohe Haushaltsdefizite, volatile Energiepreise und politische Forderungen nach niedrigeren Zinsen zusammentreffen.

Am 28. Oktober 2026 beließ die Federal Reserve den Leitzinskorridor bei 3,75 bis 4,00 Prozent. Die Inflation bleibt erhöht; zwei Ausschussmitglieder befürworteten eine Zinserhöhung. Diese unterschiedlichen Positionen gehören zu einer datenorientierten geldpolitischen Entscheidungsfindung. Entscheidend für das langfristige Vertrauen ist, dass geldpolitische Beschlüsse nicht lediglich kurzfristigen Wünschen einer Regierung folgen.
Carsten Vennemann behandelte die Frage bereits in seinem Hump of the Week zur Unabhängigkeit von Notenbanken. Ihre institutionelle Glaubwürdigkeit beeinflusst den Dollar, die Renditen von US-Anleihen und letztlich die Bewertung großer Teile des Weltkapitalmarkts.
14. Die Zwischenwahlen vom 3. November 2026
Am 3. November stehen sämtliche 435 Sitze im Repräsentantenhaus und 35 Senatssitze zur Wahl – darunter 33 reguläre Wahlen und zwei Sonderwahlen. Trump selbst steht nicht zur Wahl. Entscheidend ist aber, welche Mehrheiten in den nächsten beiden Jahren Gesetzgebung, Haushaltsentscheidungen und parlamentarische Kontrolle prägen.
Veränderte Mehrheiten können die Spielräume des Weißen Hauses einschränken oder erweitern. Ein geteilter Kongress kann große Gesetzesinitiativen erschweren, muss aber nicht zu einer schwachen Wirtschaft führen. Auch innerhalb der einzelnen Bundesstaaten sind regionale Themen, Kandidaten und Wahlrechtsbedingungen wichtig.
Warum ich Polymarket neben Umfragen verfolge
Polymarket ist ein Prognosemarkt, keine repräsentative Meinungsumfrage. Marktteilnehmer handeln Kontrakte auf den Eintritt genau definierter Ereignisse. Deren Preise sind ein zusätzlicher Indikator für Erwartungen und können Informationen schnell bündeln. Liquidität, Handelsbeschränkungen, einzelne große Positionen und die präzise Definition der Kontrakte beeinflussen aber die Preise. Sie sind kein zuverlässiges Versprechen für den Wahlausgang.
| Demokratische Kontrolle Repräsentantenhaus |
|
94,5 % |
|---|---|---|
| Demokratische Kontrolle Senat |
|
72,5 % |
Quelle und Methodik: Zeitgestempelte historische Marktpreis-Momentaufnahme, 1. November 2026, 16:20 Uhr MEZ; keine repräsentative Meinungsumfrage, kein Wahlergebnis. Redaktionsschluss: 17:00 Uhr MEZ.
Zwei Zeitangaben sind zu unterscheiden: Der Redaktionsschluss dieses Artikels ist der 1. November 2026, 17:00 Uhr MEZ. Die eingebundenen Polymarket-Preise entstammen einer dokumentierten Momentaufnahme von 16:20 Uhr MEZ. Wir geben diese Preise nicht als sekundengenauen 17-Uhr-Abruf aus und ändern den historischen Stand auch nach der Wahl nicht stillschweigend.
Die Marktpreise vor der Wahl sind außerdem von den tatsächlichen Ergebnissen und von den späteren Reaktionen der Finanzmärkte zu unterscheiden. Für die Börsen kann entscheidend sein, ob der Wahlausgang stärker oder schwächer von den zuvor eingepreisten Erwartungen abweicht.
15. Eine persönliche Prognose aus dem November 2024
Unmittelbar nach Trumps Wiederwahl hatte ich zwei Überlegungen formuliert. Erstens erwartete ich erhebliche politische Verluste seiner Partei bei den Zwischenwahlen 2026. Ob diese damalige persönliche Einschätzung zutrifft, lässt sich anhand des tatsächlichen Ergebnisses beurteilen.
Zweitens hielt ich es für denkbar, dass Trump sein Amt vor dem Ende der regulären Amtszeit an einen Nachfolger übergeben könnte, wobei ich auch die Möglichkeit einer anschließenden Begnadigung im Blick hatte. Das ist ausdrücklich eine persönliche Spekulation und keine Behauptung, es gebe Belege für einen entsprechenden Plan.
Bei einem Rücktritt würde der Vizepräsident das Amt übernehmen. Eine präsidentielle Begnadigung bezieht sich grundsätzlich auf Bundesstraftaten und erfasst keine Verurteilungen nach dem Recht einzelner Bundesstaaten. Aus der abstrakten rechtlichen Möglichkeit einer solchen Konstruktion folgt selbstverständlich nicht, dass sie beabsichtigt ist.
Warum erwähne ich eine so weitgehende Überlegung? Nicht, um eine sensationelle Prognose zum Kern einer Marktanalyse zu machen. Sondern um zu verdeutlichen, wie ungewöhnlich mir diese zweite Präsidentschaft bereits unmittelbar nach der Wahl erschien. Für die Vermögensverwaltung gilt allerdings: Selbst politische Überlegungen, die man gut begründen kann, dürfen niemals alleinige Grundlage einer Anlagestrategie sein.
16. Drei mögliche Mehrheitskonstellationen nach der Wahl
Demokratische Mehrheiten in beiden Kammern
Sollten die Demokraten die Kontrolle beider Kammern erlangen, wären viele neue gesetzgeberische Vorhaben der Regierung stärker von Kompromissen abhängig. Parlamentarische Untersuchungen könnten ausgeweitet werden. Gleichzeitig könnten Haushaltskonflikte die Unsicherheit erhöhen. Eine bestimmte Marktreaktion ist aus der Konstellation allein nicht abzuleiten.
Geteilte Mehrheiten in Repräsentantenhaus und Senat
Unterschiedliche parteipolitische Mehrheiten könnten die Gesetzgebung verlangsamen und Entscheidungen stärker auf Verhandlungen verlagern. Historisch haben amerikanische Unternehmen auch in solchen Perioden erfolgreich gewirtschaftet. Institutionelle Blockaden können manche fiskalischen Risiken begrenzen, gleichzeitig aber Unsicherheit über Haushalt und staatliche Finanzierung schaffen.
Fortbestehende republikanische Mehrheiten
Sollten die Republikaner beide Kammern kontrollieren, wäre der legislative Spielraum des Weißen Hauses größer. Weitere Steuer- und Regulierungsvorhaben könnten leichter umgesetzt werden. Wirtschaftliche Impulse und mögliche zusätzliche Defizite wären dann gleichermaßen zu berücksichtigen.
Keine dieser Konstellationen ist ein mechanisches Kaufsignal oder Verkaufssignal. Entscheidend sind Unternehmensgewinne, Inflations- und Zinsentwicklung, geopolitische Veränderungen und vor allem die Abweichung von den bereits eingepreisten Erwartungen.
17. Konsequenzen für Anleger: Politische Risiken sind kein Investmentkonzept
Politik beeinflusst Märkte, aber Schlagzeilen bestimmen nicht allein langfristige Renditen. Bei US-Aktien müssen wir die große technologische Stärke gegen teils hohe Bewertungen und Konzentrationsrisiken abwägen. Bei amerikanischen Staatsanleihen sind Inflation, Duration, Zinsstruktur und das langfristige Defizit entscheidend. Europäische Anleger tragen zusätzlich Währungsrisiken, die ihre Rendite in Euro wesentlich verändern können.
Europa und ausgewählte Schwellenländer bieten unterschiedliche Chancen durch neue Lieferketten und Investitionsströme, aber auch eigene politische Risiken. Gold und digitale Vermögenswerte reagieren wiederum auf Realzinsen, Liquidität, Marktstruktur und Regulierung. Keine Anlageklasse lässt sich seriös mit einer einzigen Prognose zur amerikanischen Politik erklären.
Wir beschäftigen uns deshalb täglich mit der amerikanischen Politik, der Zollgesetzgebung, geopolitischen Konflikten und den Reaktionen der Kapitalmärkte. Das bedeutet aber keineswegs, dass jede Ankündigung sofort eine Transaktion auslösen sollte. Professionelles Risikomanagement heißt auch, zwischen einer kurzfristigen Kursbewegung und einer dauerhaften Veränderung der wirtschaftlichen Fundamentaldaten zu unterscheiden.
Die Rückschau auf unsere eigenen Analysen ist dafür ein wichtiger Test. Wir wollen nicht nur zeigen, wann wir eine Entwicklung früh angesprochen haben, sondern auch, wo sich die tatsächlichen Ereignisse anders entwickelten oder Risiken geringer ausfielen als befürchtet. Das ist aufschlussreicher als eine nachträglich geglättete Erfolgsgeschichte.
18. Mein Fazit: Trump wird gehen. Amerika wird bleiben.
Die bisherige zweite Amtszeit zeigt ein widersprüchliches Bild. Die amerikanische Wirtschaft wächst und besitzt enorme strukturelle Stärken. Die Grenzpolitik wurde deutlich verschärft, die Steuerpolitik verändert und ein gesetzlicher Rahmen für Zahlungs-Stablecoins geschaffen. Gleichzeitig belasten die Verbraucherpreisentwicklung, die hohen Staatsdefizite und Unsicherheiten in der Außen- und Handelspolitik den wirtschaftlichen Ausblick.
Meine Kritik an Trump richtet sich insbesondere gegen die Vorstellung, komplexe Handelsbeziehungen oder sicherheitspolitische Konflikte ließen sich allein durch politische Drohungen, rasche Kurswechsel und publikumswirksame Inszenierungen dauerhaft steuern. Die Realität internationaler Wirtschaft ist komplizierter. Dennoch wäre es unredlich, konkrete politische Ergebnisse auszublenden oder jede wirtschaftliche Stärke der USA als rein zufällig darzustellen.
Amerika ist größer als sein Präsident. Die Vereinigten Staaten verfügen über leistungsfähige Unternehmen, innovative Forschungseinrichtungen, tiefe Kapitalmärkte und Institutionen, die politische Macht begrenzen. Die reguläre Amtszeit Trumps endet am 20. Januar 2029. Die Folgen von Zöllen, Staatsverschuldung und geopolitischer Neuordnung werden damit jedoch nicht über Nacht verschwinden.
Ich sehe keinen Grund, die langfristige wirtschaftliche Zukunft ausschließlich durch die Person Donald Trump zu definieren. Ebenso wenig sollten Anleger politische Risiken ignorieren. Wir werden mit Eigensinn, geopolitischen Spannungen und Volatilität leben müssen – auch nach dieser Präsidentschaft.
Donald Trump wird eines Tages das Weiße Haus verlassen. Amerika wird bleiben. Und die Kapitalmärkte werden auch dann weiter funktionieren, wenn der nächste Präsident vielleicht etwas weniger Aufmerksamkeit für seine täglichen Schlagzeilen beansprucht.
Markus van de Weyer
Gründer und Geschäftsführer der alpha beta asset management GmbH
Hat Ihnen dieser Artikel gefallen?
War diese Analyse für Sie interessant? Möchten Sie auch künftig unsere Einschätzungen zu Wirtschaft, Politik und Kapitalmärkten erhalten?
Dann abonnieren Sie unsere Newsletter und bleiben Sie regelmäßig informiert.
Quellen, Datenstand und weiterführende Analysen
Amtliche und institutionelle Daten: Bureau of Economic Analysis (BEA), Bureau of Labor Statistics (BLS), Federal Reserve – Geldpolitik, Congressional Budget Office (CBO), US-Finanzministerium – Fiscal Data, US Energy Information Administration – Short-Term Energy Outlook, University of Michigan – Verbrauchervertrauen.
Vertiefende Analysen: IWF – US Article-IV-Konsultation 2026, New Yorker Fed – Wer trägt die Kosten der US-Zölle?, FactCheck.org – Trump’s Numbers, Oktober 2026, Migration Policy Institute, Polymarket – Prognosemarkt; historische Momentaufnahme wie oben datiert.
Ausgewählte ABAM-Beiträge: Markus van de Weyer: Präsident Trump und seine Zölle (3. April 2025); Markus van de Weyer: 3, 2, 1 – sprengt Trump die Aktienmärkte? (6. April 2025); Carsten Vennemann: Trump, Zölle – und kein Ende?; Carsten Vennemann: Trumps Zölle – ein Rohrkrepierer?; Carsten Vennemann: Unabhängigkeit der Notenbanken.
Die Angaben stellen eine persönliche wirtschaftspolitische Einordnung zum genannten Redaktionsschluss dar. Prognosemarktpreise sind keine repräsentativen Meinungsumfragen und keine sicheren Vorhersagen. Dies stellt keine Anlageberatung dar.


