
Hump of the week: Die Kreditmärkte als Krisenindikator?
Hump of the week: „Die Kreditmärkte als Krisenindikator?“
Autor: Carsten Vennemann, CFA, Geschäftsführer alpha beta asset management gmbh
Während die privaten Kreditmärkte bereits seit Längerem kritisch beobachtet werden, nehmen inzwischen auch die Warnsignale an den öffentlich gehandelten Anleihenmärkten zu. Steigende Risikoaufschläge, höhere Finanzierungskosten und zunehmende Unterschiede zwischen den Bonitätsklassen sorgen für Unsicherheit.
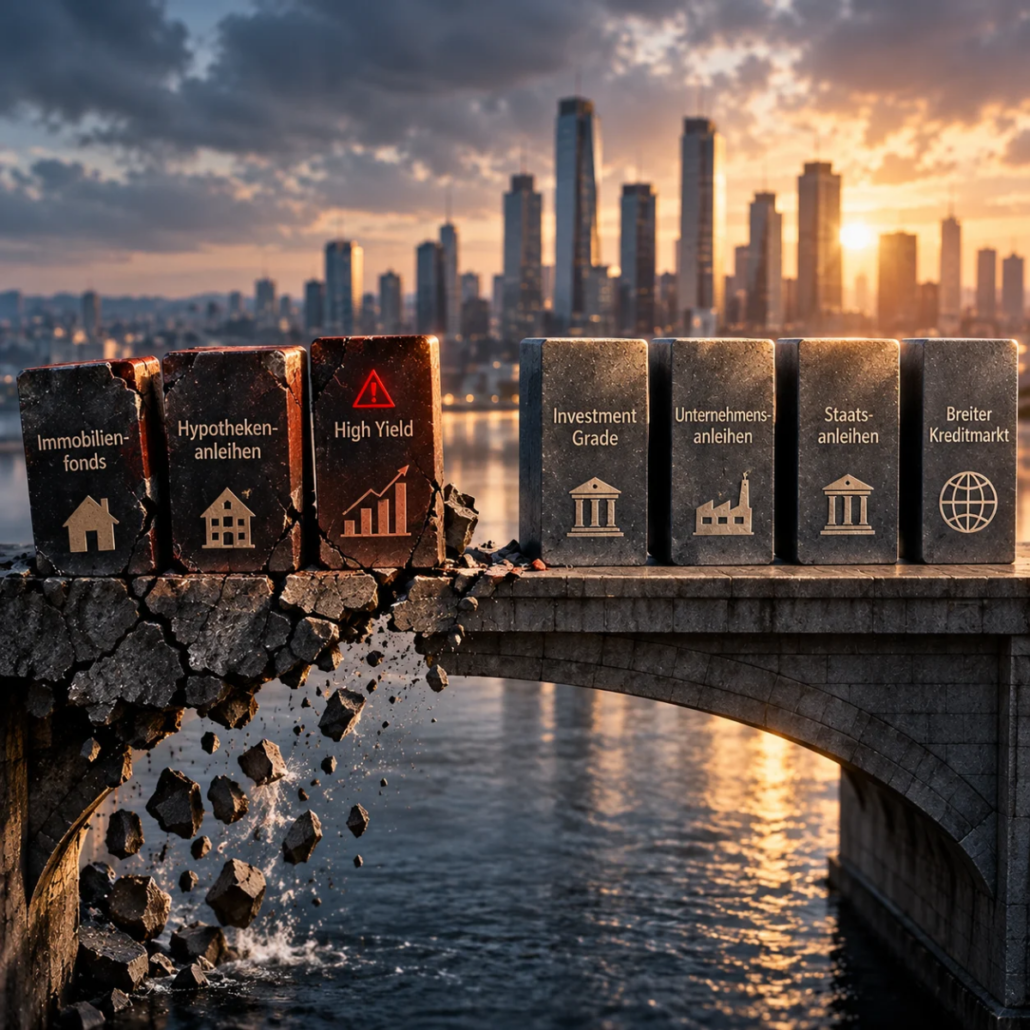
Noch zeigen die Kreditmärkte allerdings kein einheitliches Bild. Während sich das Investment-Grade-Segment vergleichsweise stabil präsentiert, geraten andere Bereiche zunehmend unter Druck.
Die entscheidende Frage lautet deshalb:
Droht eine breitere Kreditkrise oder erleben wir lediglich eine Neubewertung der Risiken?
Die Kreditmärkte zeigen erste Anzeichen von Stress
Bis August blieb das Umfeld für europäische Unternehmensanleihen vergleichsweise ruhig. Seitdem haben sich die Risikoaufschläge wieder ausgeweitet.
Steigende Staatsanleiherenditen, die Haushaltsprobleme Frankreichs und geopolitische Risiken belasten die Stimmung an den Märkten.
Im Investment-Grade-Segment, also bei Anleihen von Unternehmen mit vergleichsweise hoher Bonität, beträgt die Spreadausweitung bislang rund 10 bis 15 Basispunkte. Das ist zwar eine Veränderung gegenüber den zuvor niedrigen Risikoaufschlägen, stellt für sich genommen aber noch kein Krisensignal dar.
Die Unterschiede zwischen den Bonitätsklassen werden größer
Die Entwicklung innerhalb der europäischen Kreditmärkte fällt zunehmend unterschiedlich aus.
Der iTraxx Europe Main Index zeigt bislang keine dramatische Verschlechterung der Kreditrisiken europäischer Unternehmen. Deutlich stärker unter Druck steht dagegen der High-Yield-Markt, also das Segment der Unternehmensanleihen mit schwächerer Bonität.
Offenbar beginnen Anleger wieder stärker zwischen unterschiedlichen Kreditqualitäten zu unterscheiden und verlangen für höhere Risiken entsprechend höhere Renditeaufschläge.
US-Hypothekenanleihen geraten unter Druck
Auch der amerikanische Hypothekenmarkt bekommt die Auswirkungen der hohen Zinsen zu spüren.
Fonds, die in US-Hypothekenanleihen investieren, verzeichneten in den vergangenen drei Wochen einige der stärksten Mittelabflüsse seit 2021.
Der September war für den Bloomberg US Mortgage Backed Securities Index sogar der zweitschlechteste Monat seit Beginn der Aufzeichnungen.
Damit zeigen sich auch in diesem Bereich des Anleihenmarktes zunehmende Belastungen.
Kreditgeber werden vorsichtiger
Deutsche-Bank-Chef Christian Sewing warnte bereits vor einer Verteuerung des Kredits.
Gleichzeitig wächst die Sorge um Geschäftsmodelle, die unter höheren Finanzierungskosten leiden. Besonders Unternehmen mit schwächerer Bonität und größerem Refinanzierungsbedarf in den kommenden Jahren könnten zunehmend unter Druck geraten.
Steigende Kapitalkosten werden damit zu einer wichtigen Herausforderung für Unternehmen, die auf eine regelmäßige Refinanzierung angewiesen sind.
Der deutsche Immobilienmarkt kämpft mit Liquiditätsproblemen
Auch bei offenen Immobilienfonds zeigen sich Belastungen. Sie kämpfen mit Mittelabflüssen und eingeschränkter Liquidität.
Das Problem besteht darin, dass Immobilienverkäufe mit den Rückgabewünschen der Anleger teilweise nicht Schritt halten können.
Damit wird die Kombination aus höheren Zinsen, Bewertungsdruck und Liquiditätsbedarf zunehmend problematisch.
Die Entwicklung zeigt, dass sich die Auswirkungen des veränderten Zinsumfelds nicht auf die klassischen Anleihenmärkte beschränken.
Vier Fazits zur Entwicklung der Kreditmärkte
1. Kapital wird teurer
Unternehmen, Immobilienfinanzierer und Staaten konkurrieren um Kapital. Steigende Zinsen erhöhen die Refinanzierungskosten und belasten gleichzeitig bestehende Anleiheportfolios.
Besonders Schuldner mit schwächerer Bonität geraten dadurch zunehmend unter Druck.
2. Die Risiken bleiben bestehen
Restriktive Geldpolitik, hohe Neuemissionen und anhaltende Inflationsrisiken sprechen gegen eine schnelle Entspannung an den Kreditmärkten.
Hinzu kommen die französischen Haushaltsprobleme und der ungelöste Iran-Krieg. Die Belastungsfaktoren könnten die Märkte deshalb noch länger begleiten.
3. Noch kein ausgeprägter Stress im Investment Grade
Die jüngste Ausweitung der Risikoaufschläge ist bislang eher als Korrektur zuvor ambitionierter Bewertungen einzuordnen und weniger als Zeichen einer breiten Kreditkrise.
Höhere Risikoaufschläge verbessern zwar grundsätzlich die Attraktivität von Unternehmensanleihen. Angesichts der bestehenden Unsicherheiten bieten sie allerdings noch keinen außergewöhnlich hohen Risikopuffer.
4. High Yield sendet deutlichere Warnsignale
Im europäischen High-Yield-Segment haben sich die Risikoaufschläge seit Ende August um rund 80 Basispunkte ausgeweitet.
Zusammen mit dem Anstieg der Staatsanleiherenditen führte dies zu spürbaren Kursverlusten.
In den USA konzentriert sich der Druck bislang stärker auf die schwächsten Ratingklassen.
Diese Entwicklung verdient besondere Aufmerksamkeit, da sich die Belastungen innerhalb der Kreditmärkte zunehmend unterschiedlich verteilen.
Die zentrale Frage
Noch zeigt der Investment-Grade-Markt keine ausgeprägte Kreditkrise. Aber High Yield, Hypothekenanleihen und Immobilienfonds senden Warnsignale. Bleiben die Probleme auf einzelne Marktsegmente begrenzt oder greifen sie auf den breiten Kreditmarkt über?

Telefon 069 2731 584 72 Per E-Mail kontaktieren


